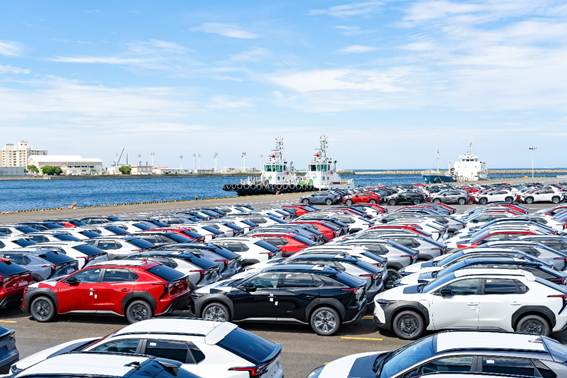
財務省が公表した2026年4~9月の貿易統計によると、中古車を含む自動車の輸出台数は前年同期比1.1%増の295万461台、輸出額は15.2%増の9兆6490億円となりました。世界経済の先行き不透明感が続く中でも、日本の自動車産業は堅調な輸出実績を維持しています。
注目すべき点は、輸出台数の伸びが小幅にとどまる一方で、輸出額が大幅に増加していることです。これは円安の進行により海外での価格競争力が高まったことに加え、比較的単価の高いハイブリッド車(HV)の販売が好調であったことが背景にあるとみられます。単なる「台数を売るビジネス」から、「付加価値の高い車種で収益を確保するビジネス」への転換が進んでいることがうかがえます。
地域別に見ると、米国向けは微増にとどまったものの、EU向けは26.0%増と大きく伸長しました。一方、中東向けは52.2%減となっています。これは中東地域の地政学的緊張の長期化が物流や需要に影響を与えている可能性を示しています。日本メーカーにとっては、従来の市場構成が変化し、欧州市場の重要性が高まっているといえるでしょう。
さらに注目されるのが輸入動向です。自動車輸入は16.3%増加し、とくに中国やASEAN諸国からの輸入が大きく伸びました。中国からは70.5%増、ASEANからは2.3倍となっています。これは海外メーカー車の輸入増加というよりも、日系自動車メーカーが海外工場で生産した車両を国内市場へ供給する動きが広がっていることも背景にあります。
背景には、国内市場向けであっても生産コストや供給体制を考慮し、最適な生産拠点を選ぶグローバル生産戦略があります。かつては「日本で作り海外へ輸出する」構造が中心でしたが、現在は「世界で作り世界で販売する」体制へと変化しているのです。
今回の統計からは、日本車の国際競争力の高さが維持されていることに加え、自動車産業がよりグローバルなサプライチェーンの中で事業を展開する時代に入っていることが読み取れます。今後は円相場や各国の通商政策に加え、生産拠点の最適化が企業競争力を左右する重要な要素となりそうです。